Chronische ziekte of mantelzorg: impact op je pensioenplanning
Een chronische ziekte of mantelzorgtaken kunnen je pensioenopbouw flink raken. Lees welke regelingen er zijn en wat je zelf kunt doen.
Een chronische ziekte of mantelzorgtaken kunnen grote invloed hebben op je pensioenopbouw. Minder werken betekent vaak minder pensioen. Tegelijkertijd kunnen de zorgkosten hoger zijn. In dit artikel lees je wat de gevolgen kunnen zijn voor je financiële toekomst en welke regelingen er bestaan om je te ondersteunen.
Chronische ziekte en je pensioen
Een chronische ziekte kan grote invloed hebben op je werk en daarmee op je pensioenopbouw. Misschien kun je niet meer volledig werken of moet je zelfs helemaal stoppen. Dit heeft direct gevolgen voor je inkomen, maar ook voor je pensioen. Als je minder werkt of stopt met werken, bouw je minder of geen pensioen meer op via je werkgever.
Tegelijkertijd kunnen de kosten voor levensonderhoud met een chronische ziekte hoger zijn. Denk aan medicijnen, hulpmiddelen, aangepast vervoer of aanpassingen in huis. Deze kosten blijven vaak ook na je pensionering doorlopen, waardoor je meer inkomen nodig hebt dan iemand zonder chronische ziekte.
Toen ik de diagnose MS kreeg, was ik 45 jaar. Ik moest al snel minder gaan werken en uiteindelijk volledig stoppen. Ik had nooit bedacht wat dat zou betekenen voor mijn pensioen. Nu ik bijna de AOW-leeftijd bereik, merk ik dat mijn pensioen veel lager is dan ik had verwacht. Gelukkig had mijn man een goede pensioenregeling, maar als je er alleen voor staat, kan dit echt tot problemen leiden.— Marieke (62)
Cijfers over chronische ziekten en mantelzorg
- Ongeveer 30% van de Nederlandse bevolking heeft een chronische ziekte. Naarmate mensen ouder worden, neemt dit percentage toe.
- Ruim 5 miljoen Nederlanders geven mantelzorg, waarvan ongeveer 830.000 meer dan 8 uur per week en langer dan 3 maanden.
- Ongeveer 17% van de 65- tot 75-jarigen geeft mantelzorg. Van alle mantelzorgers ervaart 9,1% een hoge belasting door de zorgtaken, wat kan leiden tot minder werken en minder pensioenopbouw.
Mantelzorg en je pensioen
Net als bij een chronische ziekte kan ook het verlenen van mantelzorg grote invloed hebben op je werk en daarmee op je pensioenopbouw. Als je voor iemand zorgt, bijvoorbeeld je partner, ouders of een kind met een beperking, heb je mogelijk minder tijd om te werken. Uit onderzoek blijkt dat veel mantelzorgers minder gaan werken of zelfs helemaal stoppen om zorgtaken op zich te nemen.
Dit heeft direct gevolgen voor je inkomen, maar ook voor je pensioenopbouw. Als je minder werkt, bouw je minder pensioen op via je werkgever. Als je stopt met werken, stopt ook je pensioenopbouw via je werkgever helemaal. Dit kan leiden tot een aanzienlijk lager pensioen dan verwacht.
Vaak zijn het vrouwen die mantelzorgtaken op zich nemen en daardoor minder gaan werken. Dit draagt bij aan de gender pensioenkloof, het verschil in pensioen tussen mannen en vrouwen.
Gevolgen voor je pensioenopbouw
Wat zijn nu precies de gevolgen van een chronische ziekte of mantelzorgtaken voor je pensioenopbouw? We zetten de belangrijkste effecten op een rij.
1. Minder of geen werkgeverspensioen
Als je minder gaat werken of stopt met werken vanwege een chronische ziekte of mantelzorgtaken, bouw je minder of geen pensioen meer op via je werkgever. Dit kan een groot gat veroorzaken in je pensioenopbouw, vooral als je nog jong bent wanneer je minder gaat werken.
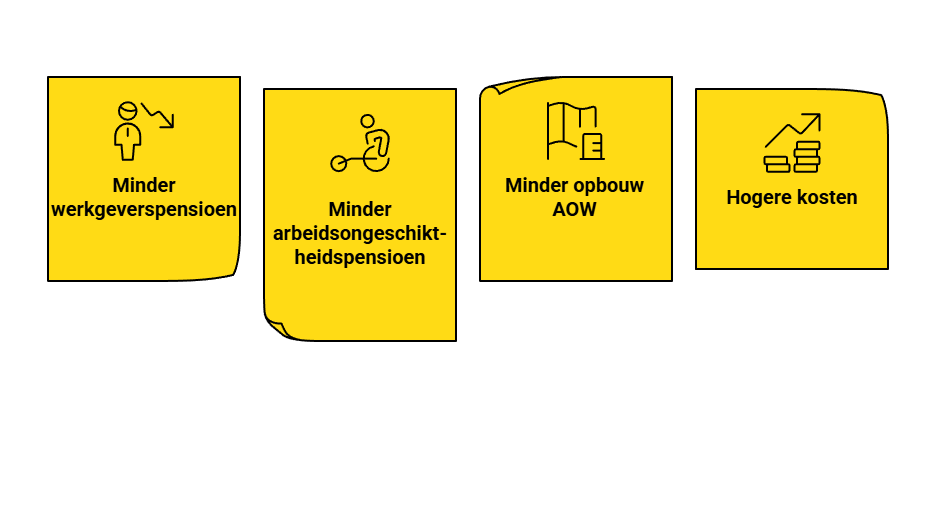
2. Minder of geen arbeidsongeschiktheidspensioen
Als je arbeidsongeschikt raakt, kun je recht hebben op een arbeidsongeschiktheidsuitkering van het UWV (WIA). Daarnaast bieden veel pensioenregelingen een arbeidsongeschiktheidspensioen. Dit is een aanvulling op de uitkering van het UWV. Als je geen werk hebt, bijvoorbeeld omdat je al gestopt bent om mantelzorg te verlenen, heb je mogelijk geen recht op deze voorzieningen.
3. Minder opbouw AOW
Voor je AOW maakt het niet uit hoeveel je werkt. Je bouwt AOW op als je in Nederland woont of werkt. Wel kan het zijn dat je minder AOW opbouwt als je voor langere tijd in het buitenland verblijft, bijvoorbeeld voor een medische behandeling.
4. Hogere kosten, nu en later
Zowel een chronische ziekte als mantelzorgtaken kunnen leiden tot hogere kosten. Bij een chronische ziekte zijn er kosten voor medicijnen, hulpmiddelen en aanpassingen. Bij mantelzorg kunnen er kosten zijn voor vervoer, maaltijden of hulpmiddelen voor degene die je verzorgt. Deze hogere kosten kunnen doorlopen tot na je pensionering, waardoor je meer inkomen nodig hebt dan je had verwacht.
Regelingen en ondersteuning
Gelukkig zijn er verschillende regelingen en vormen van ondersteuning beschikbaar voor mensen met een chronische ziekte of mantelzorgers. Deze kunnen helpen om de financiële gevolgen te beperken en je pensioenopbouw te beschermen.
Voor mensen met een chronische ziekte
Premievrije pensioenopbouw bij arbeidsongeschiktheid
Veel pensioenregelingen bieden premievrije pensioenopbouw bij arbeidsongeschiktheid. Dit betekent dat je pensioenopbouw (deels) doorloopt als je arbeidsongeschikt bent, ook al betaal je geen premie meer. Check bij je pensioenfonds of -verzekeraar of jouw regeling dit biedt en wat de voorwaarden zijn.
Arbeidsongeschiktheidsuitkering (WIA)
Als je door ziekte niet of minder kunt werken, kun je na twee jaar ziekte een WIA-uitkering aanvragen bij het UWV. Er zijn twee soorten WIA-uitkeringen:
- De WGA-uitkering (Werkhervatting Gedeeltelijk Arbeidsgeschikten) als je gedeeltelijk arbeidsongeschikt bent of waarschijnlijk herstelt.
- De IVA-uitkering (Inkomensvoorziening Volledig Arbeidsongeschikten) als je volledig en duurzaam arbeidsongeschikt bent.
Aanvullende verzekeringen
Je kunt zelf aanvullende verzekeringen afsluiten om je inkomen te beschermen bij arbeidsongeschiktheid. Dit kan bijvoorbeeld een arbeidsongeschiktheidsverzekering zijn of een verzekering die specifiek gericht is op het aanvullen van je pensioen bij arbeidsongeschiktheid.
Tegemoetkomingen voor zorgkosten
Er zijn verschillende tegemoetkomingen voor zorgkosten beschikbaar, zoals:
- Zorgtoeslag
- Tegemoetkoming specifieke zorgkosten via de belastingaangifte
- Gemeentelijke regelingen, zoals bijzondere bijstand of ondersteuning vanuit de Wmo
Voor mantelzorgers
Mantelzorgverlof
Als werknemer heb je recht op verschillende vormen van zorgverlof:
- Kortdurend zorgverlof: maximaal twee weken per jaar, waarbij je minimaal 70% van je salaris krijgt doorbetaald. Dit is bedoeld voor kortdurende zorgsituaties.
- Langdurend zorgverlof: maximaal zes keer je wekelijkse arbeidsduur per jaar. Dit verlof is onbetaald, maar je bouwt wel pensioen op alsof je volledig werkt. Dit is bedoeld voor langdurige zorgsituaties.
Mantelzorgwaardering
Veel gemeenten bieden een mantelzorgwaardering aan. Dit kan een financiële vergoeding zijn, maar ook bijvoorbeeld een cadeaubon of een cursus. De hoogte en vorm van de waardering verschillen per gemeente.
Persoonsgebonden budget (pgb)
Als de persoon voor wie je zorgt recht heeft op zorg vanuit de Wmo, de Jeugdwet of de Wet langdurige zorg (Wlz), kan hij of zij kiezen voor een persoonsgebonden budget (pgb). Met een pgb kan de zorgbehoevende zelf zorg inkopen, ook bij mantelzorgers. Je kunt als mantelzorger dus betaald worden voor je zorgtaken, waardoor je minder of niet hoeft te werken maar wel inkomen hebt.
Toen mijn moeder steeds meer zorg nodig had, werd het combineren met mijn baan steeds lastiger. Ik werkte toen 36 uur per week. Via de Wmo kreeg mijn moeder een pgb, waarmee ze mij kon betalen voor vier uur mantelzorg per week. Daarnaast nam ik langdurend zorgverlof op. Zo kon ik vier dagen per week blijven werken en toch de zorg voor mijn moeder op me nemen zonder dat mijn pensioenopbouw in gevaar kwam.— Jan (61)
Tips voor het beschermen van je pensioen
Als je te maken hebt met een chronische ziekte of mantelzorgtaken, zijn er verschillende manieren om je pensioen te beschermen en pensioengaten te voorkomen of te verkleinen.
1. Blijf zo veel mogelijk werken
Probeer zo veel mogelijk te blijven werken, ook al is dat in een aangepaste functie of voor minder uren. Zo blijf je pensioen opbouwen via je werkgever. Praat met je werkgever over de mogelijkheden voor aangepast werk, flexibele werktijden of thuiswerken.
2. Check je pensioenregeling
Weet wat je pensioenregeling biedt bij arbeidsongeschiktheid of zorgverlof. Informeer bij je pensioenfonds of -verzekeraar naar de mogelijkheden en voorwaarden. Sommige regelingen bieden bijvoorbeeld premievrije pensioenopbouw bij arbeidsongeschiktheid of de mogelijkheid om vrijwillig pensioen te blijven opbouwen als je minder gaat werken.
3. Bouw zelf aanvullend pensioen op
Als je minder of geen pensioen meer opbouwt via je werkgever, kun je overwegen om zelf aanvullend pensioen op te bouwen. Dit kan bijvoorbeeld via een lijfrenteverzekering of banksparen. Deze vormen van pensioenopbouw zijn vaak fiscaal aantrekkelijk.
4. Breng je verwachte inkomen en uitgaven in kaart
Maak een overzicht van je verwachte inkomen na pensionering en je verwachte uitgaven. Houd daarbij rekening met extra kosten vanwege je chronische ziekte of mantelzorgtaken. Zo kun je zien of er een gat is tussen je verwachte inkomen en uitgaven en hoeveel aanvullend pensioen je eventueel nodig hebt.
5. Zoek naar extra ondersteuning
Maak gebruik van alle beschikbare regelingen en voorzieningen voor mensen met een chronische ziekte of mantelzorgers. Denk aan vergoedingen voor zorgkosten, hulpmiddelen of woningaanpassingen. Zo kun je je uitgaven beperken en mogelijk meer sparen voor je pensioen.
Financieel advies en ondersteuning
Als je te maken hebt met een chronische ziekte of mantelzorgtaken, kan het lastig zijn om zelf alle financiële gevolgen te overzien en de juiste keuzes te maken. Het kan daarom waardevol zijn om financieel advies in te winnen. Hieronder vind je enkele mogelijkheden voor advies en ondersteuning.
Financieel adviseur
Een financieel adviseur kan je helpen om inzicht te krijgen in je financiële situatie en de mogelijkheden die je hebt om je pensioen te beschermen of aan te vullen. Een adviseur kan ook helpen bij het aanvragen van regelingen en voorzieningen.
Tip: Let op: aan financieel advies zijn kosten verbonden. Informeer vooraf naar de kosten en wat je daarvoor krijgt.
Vakbond of rechtsbijstandsverzekering
Als je lid bent van een vakbond of een rechtsbijstandsverzekering hebt, kun je mogelijk kosteloos advies krijgen over arbeidsrechtelijke en financiële kwesties rond ziekte, arbeidsongeschiktheid of mantelzorg.
Maatschappelijk werk of cliëntondersteuning
Maatschappelijk werkers of cliëntondersteuners kunnen je helpen bij het aanvragen van regelingen en voorzieningen en bij het regelen van je financiën. Deze ondersteuning is meestal gratis.
Patiënten- en mantelzorgorganisaties
Patiëntenverenigingen voor specifieke aandoeningen en organisaties voor mantelzorgers, zoals MantelzorgNL, kunnen vaak informatie en advies geven over financiële regelingen en voorzieningen.
Wet- en regelgeving in ontwikkeling
De wet- en regelgeving rond chronische ziekte, mantelzorg en pensioen is voortdurend in ontwikkeling. Er zijn verschillende initiatieven om de positie van mensen met een chronische ziekte of mantelzorgers te verbeteren en hun pensioenopbouw beter te beschermen.
Pensioenakkoord
In het nieuwe pensioenstelsel dat wordt ingevoerd, verandert de manier waarop pensioenen worden opgebouwd en berekend. Dit kan ook gevolgen hebben voor mensen met een chronische ziekte of mantelzorgers. Het is nog niet helemaal duidelijk wat de precieze effecten zullen zijn, maar het is belangrijk om de ontwikkelingen te volgen.
Maatschappelijke discussie mantelzorg
Er is een groeiende maatschappelijke discussie over de positie van mantelzorgers en de waardering voor hun werk. Dit kan op termijn leiden tot nieuwe regelingen of aanpassingen van bestaande regelingen. Er wordt bijvoorbeeld gediscussieerd over het meetellen van mantelzorgjaren voor de AOW of het bieden van fiscale voordelen aan mantelzorgers.
Conclusie: tijdig anticiperen is belangrijk
Een chronische ziekte of mantelzorgtaken kunnen grote invloed hebben op je pensioenopbouw en je financiële toekomst. Door tijdig te anticiperen en gebruik te maken van beschikbare regelingen en ondersteuning, kun je de impact beperken en ervoor zorgen dat je toch een goed pensioen opbouwt.
Het is belangrijk om je goed te informeren over de mogelijkheden en om indien nodig deskundig advies in te winnen. Zorg ook dat je regelmatig checkt of je nog op koers ligt met je pensioenopbouw en pas zo nodig je strategie aan.
Met de juiste voorbereiding en ondersteuning kun je, ook als je te maken hebt met een chronische ziekte of mantelzorgtaken, werken aan een financieel gezonde toekomst.
Veelgestelde vragen
- Kan ik als chronisch zieke of mantelzorger nog pensioen opbouwen? Ja, al kan het lastiger zijn. Veel pensioenregelingen bieden premievrije pensioenopbouw bij arbeidsongeschiktheid. Je kunt gebruikmaken van zorgverlof waarbij je vaak pensioen blijft opbouwen. Zelf aanvullend pensioen opbouwen via een lijfrente of banksparen is ook een optie. Als mantelzorger kun je mogelijk betaald worden via een pgb.
- Zijn er financiële tegemoetkomingen voor mantelzorgers? Ja, denk aan mantelzorgwaardering van je gemeente, een persoonsgebonden budget (pgb), korting op je zorgverzekering, belastingvoordeel voor zorgkosten en reiskostenvergoeding. De exacte regelingen verschillen per gemeente. Informeer bij het Wmo-loket of het lokale steunpunt mantelzorg.
- Wat is premievrije pensioenopbouw bij arbeidsongeschiktheid? Dit betekent dat je pensioenopbouw doorloopt als je arbeidsongeschikt bent, ook al betaal je geen premie meer. De mate waarin hangt af van je arbeidsongeschiktheidspercentage. Bij 80-100% loopt de opbouw vaak volledig door. Vraag bij je pensioenfonds of -verzekeraar na wat de voorwaarden zijn.
Ontdek welke pensioencursus bij jouw situatie past
Een pensioencursus helpt je om bewuste keuzes te maken, ook als je te maken hebt met ziekte of mantelzorg.